Domain jmbf.de kaufen?
Wir ziehen mit dem Projekt
jmbf.de um.
Sind Sie am Kauf der Domain
jmbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jmbf.de kaufen?
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
Was sind die verschiedenen Anwendungen von Magnetverschlüssen in den Bereichen Mode, Schmuck, Taschen und anderen Accessoires?
Magnetverschlüsse werden in der Modeindustrie verwendet, um Kleidungsstücke wie Jacken und Mäntel zu verschließen, ohne sichtbare Knöpfe oder Reißverschlüsse zu verwenden. Im Schmuckbereich dienen Magnetverschlüsse dazu, Armbänder, Halsketten und Ohrringe einfach zu öffnen und zu schließen. In Taschen werden Magnetverschlüsse eingesetzt, um den Verschluss von Handtaschen, Geldbörsen und Rucksäcken sicher zu halten. Darüber hinaus finden sich Magnetverschlüsse auch in anderen Accessoires wie Geldbörsen, Gürteln und Schuhen, um eine einfache und sichere Befestigung zu gewährleisten. **

Ähnliche Suchbegriffe für Steuerrecht-der-Land--und
Top-Angebote
Produkte zum Begriff Steuerrecht-der-Land--und:
-
Land der Zitrusfrüchte Duftkerze 170gSchlendern Sie am Fuße des Ätna durch eine Landschaft voller sonnenverwöhnter Zitrusfrüchte, während Sie deren frischen, spritzigen Duft wahrnehmen, welcher sich mit den grünen und holzigen Nuancen der Zitrusbäume mischt. Ein Duft bei dem zitrische und holzige Noten in perfekter Balance stehen. Petitgrain, Mandarine und Bigarade in der Kopfnote gehen in eine sanfte und entspannende Herznote aus grünem Tee und Jasmin über. In der Basisnote wird dieser Duft von holzigen Aromen der Zeder und Moschus vollendet. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Petitgrain, Mandarine, BigaradeHerznote: grüner Tee, JasminBasisnote: Zeder, Moschus Duftkerzen von Esteban zeichnen sich durch ihr gleichmäßiges, sauberes Abbrennen und ihre Intensität aus. Sie bestehen aus 100% pflanzlichem Wachs ohne Mineralölderivate und sind mit einem reinen Baumwolldocht versehen. Hergestellt werden sie in Südfrankreich mit einer über 40-jährigen Erfahrung. Darüber hinaus verfügen Sie noch über eine einzigartige Besonderheit: Sie sind nachfüllbar! Somit schonen Sie Ihren Geldbeutel und die Umwelt. Artikel kann in der Optik vom abgebildeten Produkt abweichen.19,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
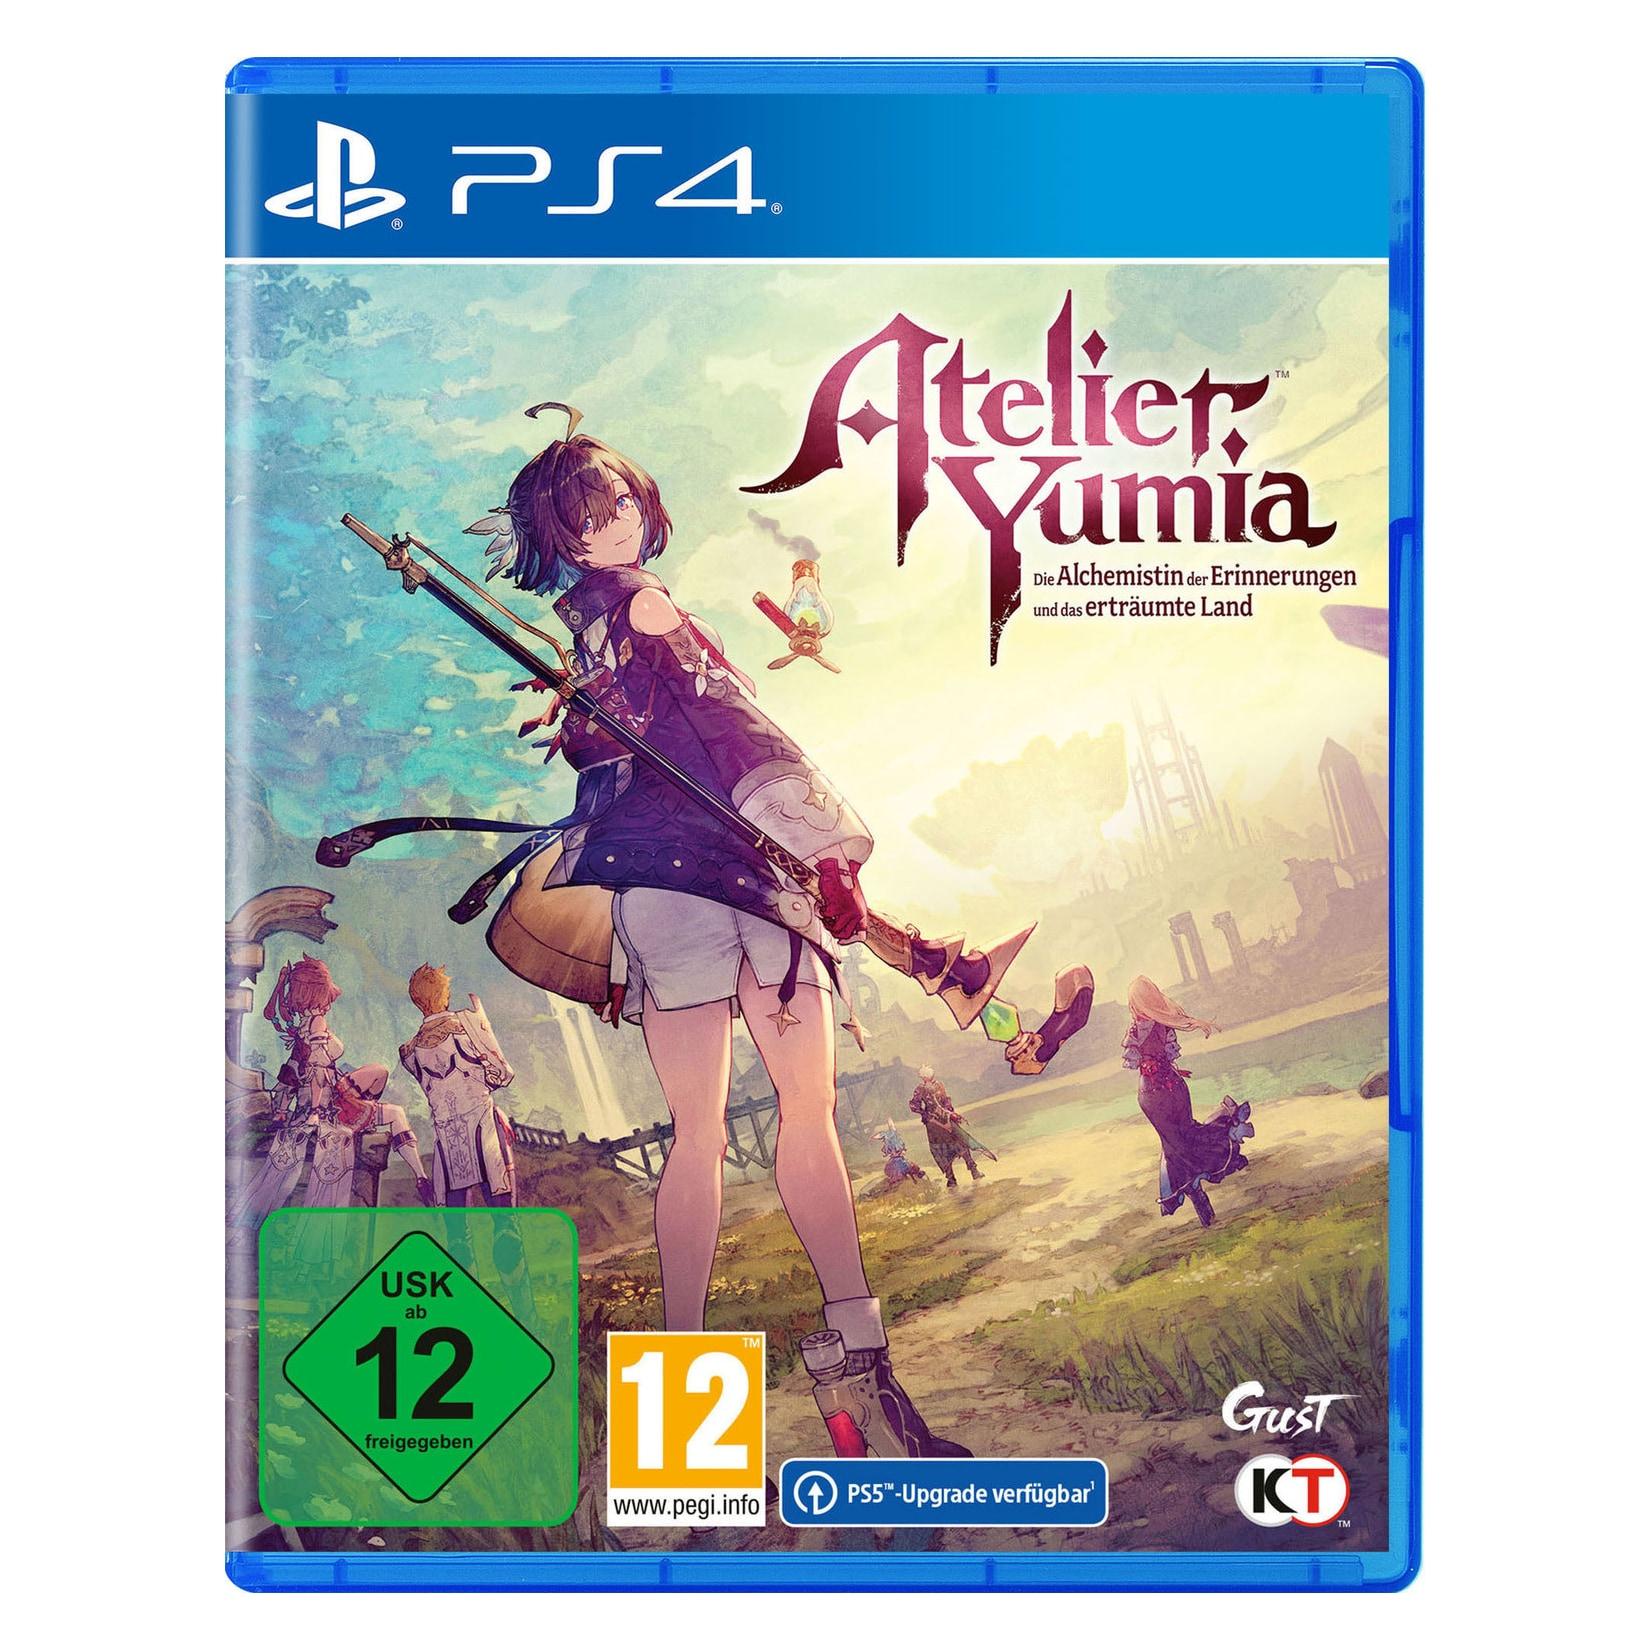
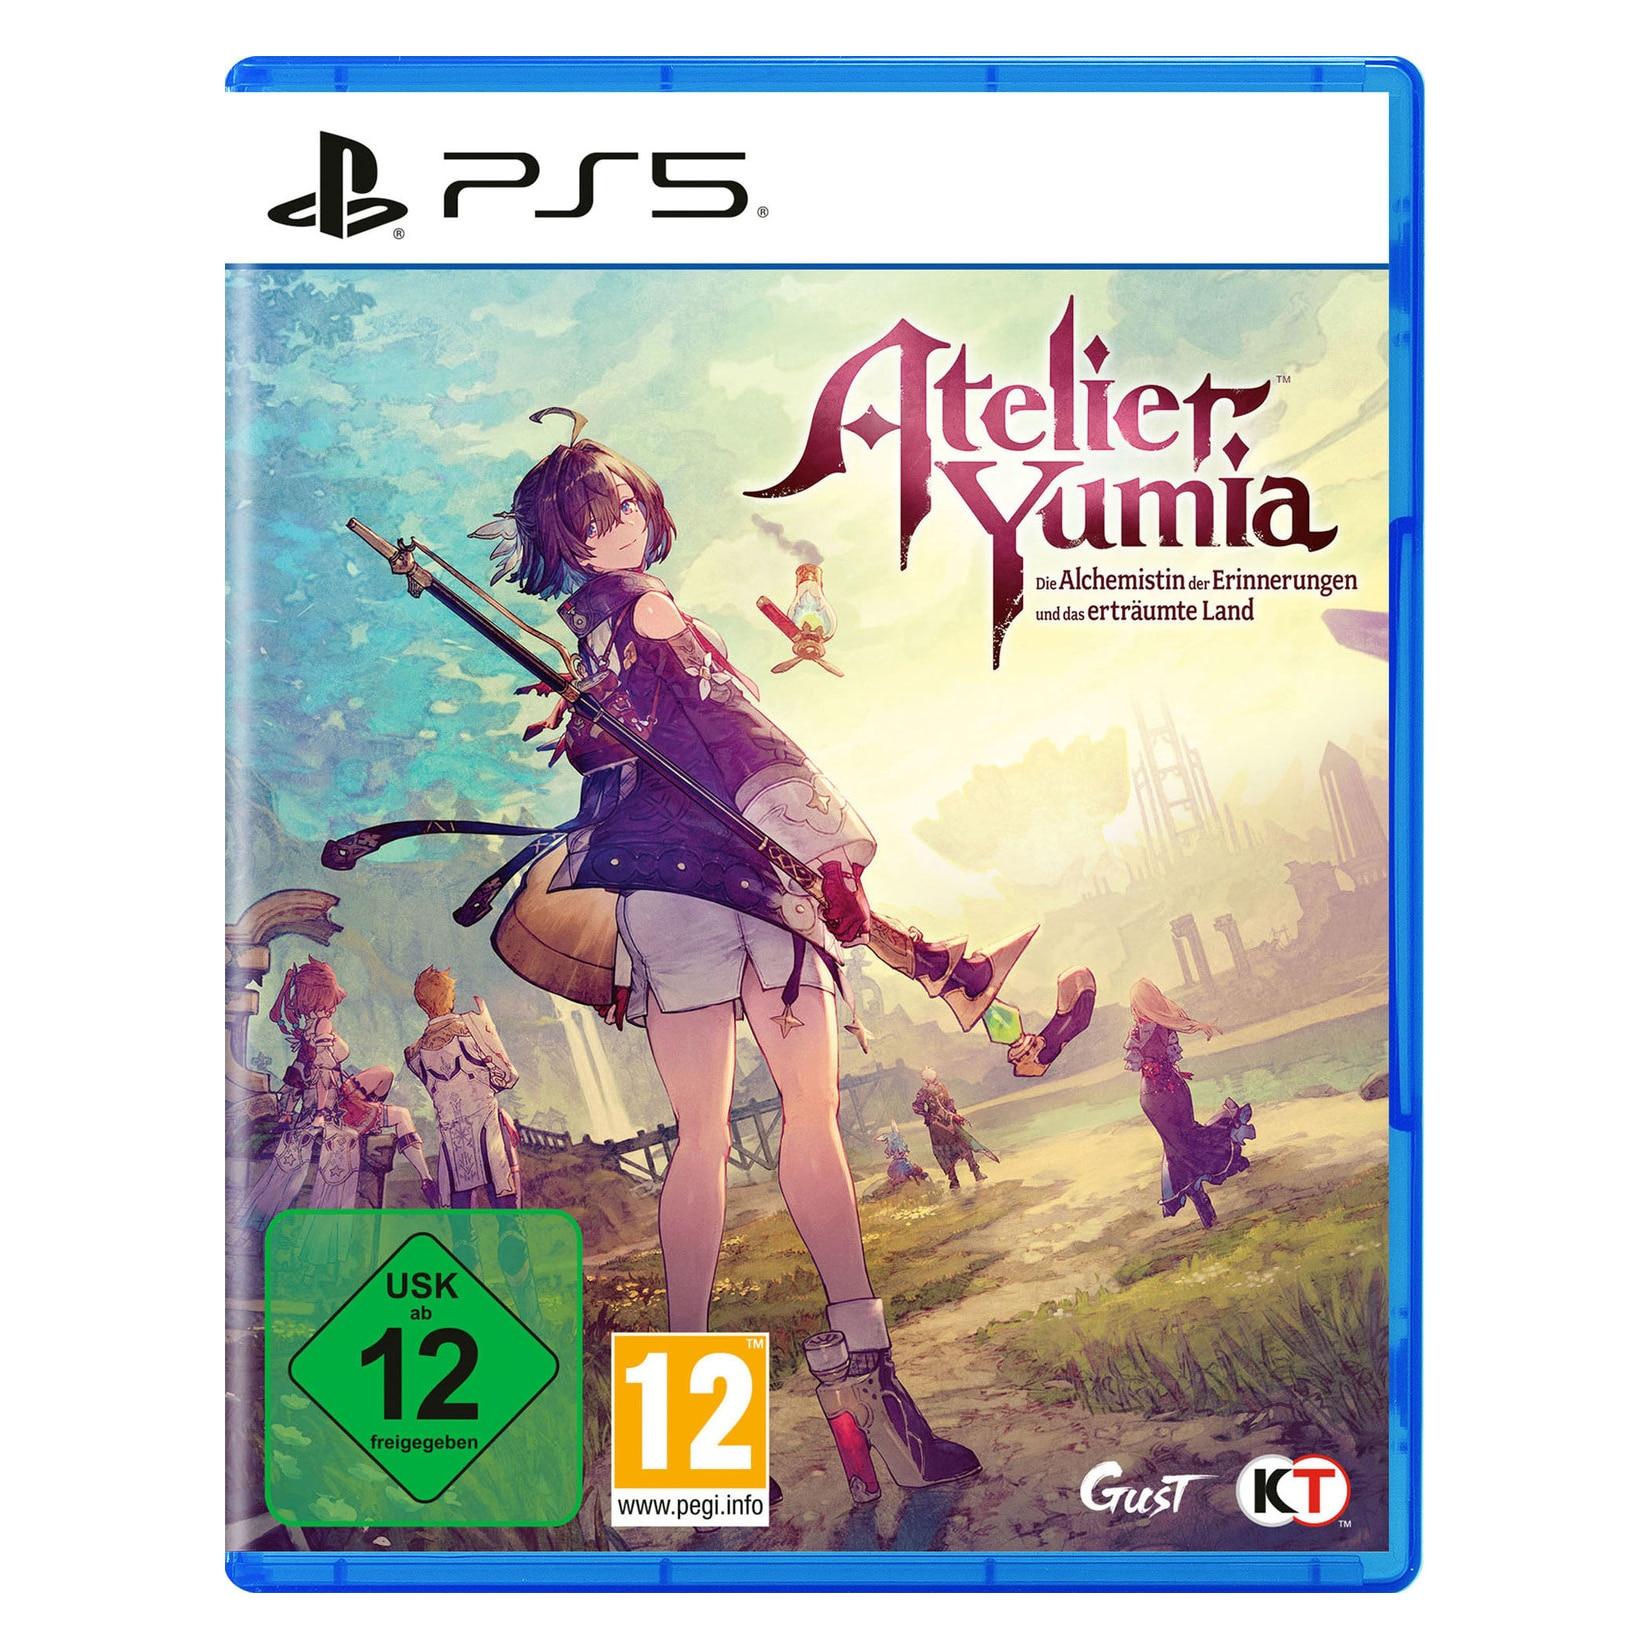
Atelier Yumia: Die Alchemistin der Erinnerungen und das erträumte Land - [PlayStation 4]"Gehe den verbotenen Weg, egal wohin er führt." Erinnerungen weben und Emotionen nachspüren. Für die Wahrheit, die vor uns liegt. In einer Welt, in der Alchemie tabu ist und als böse gilt, folgt Atelier Yumia: Die Alchemistin der Erinnerungen und das erträumte Land den Abenteuern von Yumia Liessfeldt und ihren Gefährten, die versuchen, die Wahrheit hinter dem Untergang des Aladissischen Reiches aufzudecken, das einst von Alchemie und den Erinnerungen an eine verlorene Geschichte lebte. Yumias Suche führt sie über einen zerstörten Kontinent und trotz der Unsicherheiten, die die Konfrontation mit ihrer Vergangenheit mit sich bringt, muss sie ihren eigenen Weg finden, wenn sie die Geheimnisse hinter der Katastrophe lüften will, die Aladiss zerstört hat. Erstellen Sie mit "Mana" verwobene Gegenstände: SYNTHESE: Manipulieren Sie das in Materialien enthaltene "Mana", um neue Gegenstände auf Grundlage von Rezepten herzustellen. Die Gegenstände, die Sie herstellen, zeigen in verschiedenen Situationen, wie z. B. bei Erkundungen und im Kampf, starke Effekte. Die Stärke eines Gegenstands hängt von den bei der Synthese verwendeten Materialien ab. Wählen Sie Ihre Materialien also sorgfältig aus und bewerten Sie dabei die Stärke des eingebetteten Manas. Eine fesselnde Vielfalt an Aktionen mit "Reichweite" und "Gegenstände": Im Echtzeitkampf wird Ihre Fähigkeit getestet, sekundenschnelle Entscheidungen zu treffen. Nutzen Sie zwei Arten von Angriffsreichweiten ("Reichweite") und wechseln Sie zwischen den Fähigkeiten, um strategisch zu kämpfen. Darüber hinaus können synthetisierte Gegenstände Formen wie Schwerter oder Speere annehmen, die zum Angriff verwendet werden können. Da diese Gegenstände wiederverwendbar sind, zögern Sie nicht, sie einzusetzen und Feinde zu vertreiben, die Ihnen im Weg stehen.59,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Land der Zitrusfrüchte Bukett Ellipse 200mlSchlendern Sie am Fuße des Ätna durch eine Landschaft voller sonnenverwöhnter Zitrusfrüchte, während Sie deren frischen, spritzigen Duft wahrnehmen, welcher sich mit den grünen und holzigen Nuancen der Zitrusbäume mischt. Ein Duft bei dem zitrische und holzige Noten in perfekter Balance stehen. Petitgrain, Mandarine und Bigarade in der Kopfnote gehen in eine sanfte und entspannende Herznote aus grünem Tee und Jasmin über. In der Basisnote wird dieser Duft von holzigen Aromen der Zeder und Moschus vollendet. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Petitgrain, Mandarine, BigaradeHerznote: grüner Tee, JasminBasisnote: Zeder, Moschus Die parfumierten Buketts von Esteban Paris stellen eine tolle und unkomplizierte Möglichkeit dar, Ihr Zuhause in einen wundervollen Duft zu hüllen. Die Duftstäbchen nehmen das Raumparfum auf und geben es gleichmäßig an die Luft ab. Stäbchen und Parfum können immer wieder nachgefüllt werden. Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden. Artikel kann in der Optik vom abgebildeten Produkt abweichen.32,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gurn, Dirk Uwe: Land- und Forstwirtschaft im SteuerrechtLand- und Forstwirtschaft im Steuerrecht , Erbschaft- und Schenkungsteuer - Grundsteuer - Bewertungsrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240901, Produktform: Kartoniert, Autoren: Gurn, Dirk Uwe, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bewertungsrecht; Erbbaurecht; Erbschaft- und Schenkungsteuer; Grundsteuer; Land- und Forstwirtschaft, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Forstwirtschaft~Wald / Waldwirtschaft~Landbau~Landwirtschaft - Landwirt - Landarbeit~Schenkung - Schenkungsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **

Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerrecht-der-Land--und:
-
Atelier Yumia - Die Alchemistin der Erinnerungen und das erträumte LandGehe den verbotenen Weg, egal wohin er führt. Erinnerungen weben und Emotionen nachspüren. Für die Wahrheit, die vor uns liegt. In einer Welt, in der Alchemie tabu ist und als böse gilt, folgt Atelier Yumia: Die Alchemistin der Erinnerungen und das erträum79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Land der Zitrusfrüchte Duftkerze 170gSchlendern Sie am Fuße des Ätna durch eine Landschaft voller sonnenverwöhnter Zitrusfrüchte, während Sie deren frischen, spritzigen Duft wahrnehmen, welcher sich mit den grünen und holzigen Nuancen der Zitrusbäume mischt. Ein Duft bei dem zitrische und holzige Noten in perfekter Balance stehen. Petitgrain, Mandarine und Bigarade in der Kopfnote gehen in eine sanfte und entspannende Herznote aus grünem Tee und Jasmin über. In der Basisnote wird dieser Duft von holzigen Aromen der Zeder und Moschus vollendet. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Petitgrain, Mandarine, BigaradeHerznote: grüner Tee, JasminBasisnote: Zeder, Moschus Duftkerzen von Esteban zeichnen sich durch ihr gleichmäßiges, sauberes Abbrennen und ihre Intensität aus. Sie bestehen aus 100% pflanzlichem Wachs ohne Mineralölderivate und sind mit einem reinen Baumwolldocht versehen. Hergestellt werden sie in Südfrankreich mit einer über 40-jährigen Erfahrung. Darüber hinaus verfügen Sie noch über eine einzigartige Besonderheit: Sie sind nachfüllbar! Somit schonen Sie Ihren Geldbeutel und die Umwelt. Artikel kann in der Optik vom abgebildeten Produkt abweichen.19,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Atelier Yumia: Die Alchemistin der Erinnerungen und das erträumte Land - [PlayStation 4]"Gehe den verbotenen Weg, egal wohin er führt." Erinnerungen weben und Emotionen nachspüren. Für die Wahrheit, die vor uns liegt. In einer Welt, in der Alchemie tabu ist und als böse gilt, folgt Atelier Yumia: Die Alchemistin der Erinnerungen und das erträumte Land den Abenteuern von Yumia Liessfeldt und ihren Gefährten, die versuchen, die Wahrheit hinter dem Untergang des Aladissischen Reiches aufzudecken, das einst von Alchemie und den Erinnerungen an eine verlorene Geschichte lebte. Yumias Suche führt sie über einen zerstörten Kontinent und trotz der Unsicherheiten, die die Konfrontation mit ihrer Vergangenheit mit sich bringt, muss sie ihren eigenen Weg finden, wenn sie die Geheimnisse hinter der Katastrophe lüften will, die Aladiss zerstört hat. Erstellen Sie mit "Mana" verwobene Gegenstände: SYNTHESE: Manipulieren Sie das in Materialien enthaltene "Mana", um neue Gegenstände auf Grundlage von Rezepten herzustellen. Die Gegenstände, die Sie herstellen, zeigen in verschiedenen Situationen, wie z. B. bei Erkundungen und im Kampf, starke Effekte. Die Stärke eines Gegenstands hängt von den bei der Synthese verwendeten Materialien ab. Wählen Sie Ihre Materialien also sorgfältig aus und bewerten Sie dabei die Stärke des eingebetteten Manas. Eine fesselnde Vielfalt an Aktionen mit "Reichweite" und "Gegenstände": Im Echtzeitkampf wird Ihre Fähigkeit getestet, sekundenschnelle Entscheidungen zu treffen. Nutzen Sie zwei Arten von Angriffsreichweiten ("Reichweite") und wechseln Sie zwischen den Fähigkeiten, um strategisch zu kämpfen. Darüber hinaus können synthetisierte Gegenstände Formen wie Schwerter oder Speere annehmen, die zum Angriff verwendet werden können. Da diese Gegenstände wiederverwendbar sind, zögern Sie nicht, sie einzusetzen und Feinde zu vertreiben, die Ihnen im Weg stehen.59,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
-
Was sind die verschiedenen Anwendungen von Magnetverschlüssen in den Bereichen Mode, Schmuck, Taschen und anderen Accessoires?
Magnetverschlüsse werden in der Modeindustrie verwendet, um Kleidungsstücke wie Jacken und Mäntel zu verschließen, ohne sichtbare Knöpfe oder Reißverschlüsse zu verwenden. Im Schmuckbereich dienen Magnetverschlüsse dazu, Armbänder, Halsketten und Ohrringe einfach zu öffnen und zu schließen. In Taschen werden Magnetverschlüsse eingesetzt, um den Verschluss von Handtaschen, Geldbörsen und Rucksäcken sicher zu halten. Darüber hinaus finden sich Magnetverschlüsse auch in anderen Accessoires wie Geldbörsen, Gürteln und Schuhen, um eine einfache und sichere Befestigung zu gewährleisten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht-der-Land--und
-
Land der Zitrusfrüchte Bukett Ellipse 200mlSchlendern Sie am Fuße des Ätna durch eine Landschaft voller sonnenverwöhnter Zitrusfrüchte, während Sie deren frischen, spritzigen Duft wahrnehmen, welcher sich mit den grünen und holzigen Nuancen der Zitrusbäume mischt. Ein Duft bei dem zitrische und holzige Noten in perfekter Balance stehen. Petitgrain, Mandarine und Bigarade in der Kopfnote gehen in eine sanfte und entspannende Herznote aus grünem Tee und Jasmin über. In der Basisnote wird dieser Duft von holzigen Aromen der Zeder und Moschus vollendet. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Petitgrain, Mandarine, BigaradeHerznote: grüner Tee, JasminBasisnote: Zeder, Moschus Die parfumierten Buketts von Esteban Paris stellen eine tolle und unkomplizierte Möglichkeit dar, Ihr Zuhause in einen wundervollen Duft zu hüllen. Die Duftstäbchen nehmen das Raumparfum auf und geben es gleichmäßig an die Luft ab. Stäbchen und Parfum können immer wieder nachgefüllt werden. Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden. Artikel kann in der Optik vom abgebildeten Produkt abweichen.32,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gurn, Dirk Uwe: Land- und Forstwirtschaft im SteuerrechtLand- und Forstwirtschaft im Steuerrecht , Erbschaft- und Schenkungsteuer - Grundsteuer - Bewertungsrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240901, Produktform: Kartoniert, Autoren: Gurn, Dirk Uwe, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bewertungsrecht; Erbbaurecht; Erbschaft- und Schenkungsteuer; Grundsteuer; Land- und Forstwirtschaft, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Forstwirtschaft~Wald / Waldwirtschaft~Landbau~Landwirtschaft - Landwirt - Landarbeit~Schenkung - Schenkungsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Atelier Yumia - Die Alchemistin der Erinnerungen und das erträumte LandGehe den verbotenen Weg, egal wohin er führt. Erinnerungen weben und Emotionen nachspüren. Für die Wahrheit, die vor uns liegt. In einer Welt, in der Alchemie tabu ist und als böse gilt, folgt Atelier Yumia: Die Alchemistin der Erinnerungen und das erträum59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.